Stellantis, i volumi ripartono ma l’Europa resta quasi senza margine
di David Marini
Le consegne tornano a crescere, ma per Stellantis il punto non è più soltanto riempire le fabbriche e rifornire i concessionari. Il passaggio decisivo consiste nelconvertire i volumi in prezzi, margini e cassa. Alla vigilia dei risultati in calendario per il 30 luglio, il gruppo ha indicato spedizioni consolidate del secondo trimestre in aumento del 10% su base annua, pari a circa 1,6 milioni di veicoli. È un segnale industriale favorevole, ma non chiude il dossier europeo.
Nel primo trimestre i ricavi consolidati sono saliti del 6%, a 38,1 miliardi di euro, mentre l’utile netto è tornato positivo, pari a 377 milioni di euro. L’Adjustedoperatingincome ha raggiunto 960 milioni, con un margine del 2,5%, rispetto allo 0,9% registrato nel periodo di confronto. Il recupero del gruppo è quindi visibile. La sua composizione, tuttavia, resta molto disomogenea.
Nell’area Enlarged Europe le consegne sono aumentate del 12,1%, da 568 mila a 637 mila unità, ma i ricavi sono cresciuti soltanto dell’1,4%, a 14,375 miliardi. Dividendo i ricavi regionali per i veicoli spediti si ottiene un indicatore grezzo — non il prezzo medio di vendita — che scende da circa 24.947 a 22.567 euro per unità, con una contrazione del 9,5%. Il dato più rilevante, però, è il risultato operativo adjusted: da 292 milioni a 8 milioni. Il margine europeo si è ridotto dal 2,1% allo 0,1%.
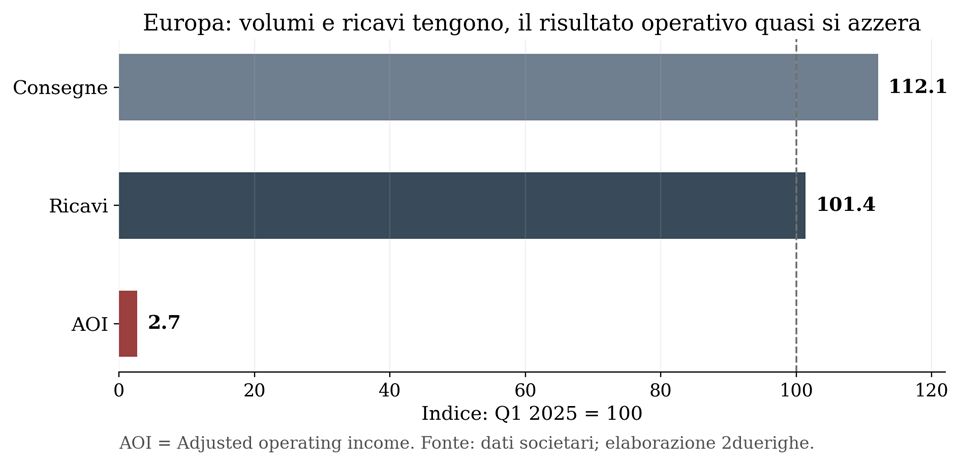
Indice Q1 2025 = 100. L’Adjustedoperatingincome europeo scende a circa il 2,7% rispetto al livello precedente.
La società attribuisce la flessione a prezzi meno favorevoli, a un mix di prodotto e a maggiori spese commerciali, solo in parte compensati dai volumi e dai miglioramenti industriali. È qui che la crescita delle spedizioni va letta con cautela. Un aumento delle consegne può riflettere la domanda finale, nuovi modelli e una maggiore produzione; può però anche accompagnarsi a incentivi più elevati o a una composizione meno redditizia. Il confronto corretto non è quindi tra le unità vendute oggi e ieri, ma tra i volumi, i ricavi e i margini generati da tali unità.
La seconda variabile è la cassa. Nel primo trimestre il flusso di cassa operativo è stato negativo per 2,718 miliardi e l’industrial free cash flow è stato negativo per 1,921 miliardi, pur registrando un miglioramento di 1,115 miliardi rispetto all’anno precedente. Il capitale circolante ha assorbito risorse: le rimanenze sono aumentate di 2,491 miliardi e i crediti commerciali di 828 milioni, mentre i maggiori debiti verso fornitori hanno compensato in parte l’uscita.
Il quadro favorevole non manca. A marzo Stellantis disponeva di 44,1 miliardi di liquidità industriale disponibile; nel secondo trimestre le spedizioni nordamericane hanno beneficiato dei nuovi modelli; la guidance 2026 indica ricavi in crescita a una cifra media, un margine operativo adjusted a una cifra bassa e un industrial free cash flow migliore rispetto al 2025. Ma “migliore” non significa automaticamente positivo: il test misura la velocità con cui il recupero operativo riduce l’assorbimento di capitale.
I conti del 30 luglio dovranno dunque includere anche il dato delle consegne. Tre numeri diranno se il turnaround sta diventando economico e non soltanto industriale: il margine dell’Europa, il livello delle rimanenze e la conversione dell’utile in cassa. Finché questi indicatori non convergono, la ripresa dei volumi resta una condizione necessaria, non la prova definitiva del recupero.
RED FLAG EDITORIALE — Margine e conversione in cassa. La crescita dei volumi è documentata, ma non ha ancora prodotto un recupero redditizio europeo equivalente. La segnalazione riguarda il profilo economico-finanziario e non costituisce un giudizio di illecito né una raccomandazione sul titolo.
Fonti documentali
Stellantis N.V., Interim Report al 31 marzo 2026, pubblicato il 30 aprile 2026, pp. 5, 20, 29–31 e 34; Stellantis, comunicato sulle spedizioni consolidate del secondo trimestre, 13 luglio 2026; Stellantis, Media Advisory, 15 luglio 2026. I rapporti tra ricavi regionali e veicoli spediti sono elaborazioni aritmetiche originali e non rappresentano il prezzo medio di vendita.
Disclosure dell’autore – David Marini dichiara, alla data di pubblicazione, di non detenere azioni o altri titoli quotati emessi da Stellantis N.V., di non avere posizioni economiche sui titoli esaminati e di non aver ricevuto compensi dalla società per il presente articolo. L’autore non svolge attività promozionali o pubblicitarie per la società analizzata. Il contenuto è esclusivamente giornalistico e informativo e non costituisce consulenza personalizzata, raccomandazione, offerta o sollecitazione all’investimento.
Nota sulla classificazione: la dicitura “Red Flag editoriale” segnala una criticità documentale o analitica. Non costituisce un accertamento di illecito, una certificazione di non conformità né un’indicazione operativa sul titolo.
Articolo a cura di di David Marini – Analista Fondamentale e di Prodotto


