Il motore occulto del Made in Italy
di David Marini
L’Italia non compete nei macchinari industriali grazie a costi inferiori, ma per la capacità di integrare meccanica, elettronica, software e servizi in impianti complessi, difficili da standardizzare e sostituire. Tuttavia, questo vantaggio è minacciato dalla concorrenza cinese, dalla debolezza degli investimenti europei e dalla carenza di competenze.
Il Made in Italy richiama spesso la moda, il lusso, i prodotti alimentari e l’automotive. Tuttavia, una delle componenti più strategiche, seppur meno visibile, è costituita dalle macchine che tagliano, saldano, dosano, riempiono, confezionano, movimentano e controllano la produzione. Questa è l’“A” dell’automazione, l’infrastruttura nascosta di quasi tutte le filiere esportatrici.
L’Italia non è il principale produttore mondiale di macchinari, ma si colloca tra i primi cinque e guida alcune specializzazioni ad alto valore aggiunto. Nel settore UCIMU (macchine utensili, robot e automazione), la produzione ha raggiunto 6,391 miliardi di euro nel 2025. L’export è diminuito del 12%, attestandosi a 3,760 miliardi, mentre le consegne interne sono aumentate. Per il 2026, UCIMU prevede una produzione di 6,640 miliardi (+3,9%), esportazioni a 3,785 miliardi e consegne domestiche a 2,855 miliardi (+8,5%).
Il settore del packaging rappresenta un’eccellenza nazionale. Nel 2025, il comparto italiano delle macchine per il confezionamento e l’imballaggio ha registrato un fatturato di 10,46 miliardi di euro, di cui 8,19 miliardi provenienti dall’estero. Secondo il perimetro VDMA, che include anche le macchine per la trasformazione alimentare, l’export italiano ha raggiunto 10,9 miliardi nel 2024, pari a circa un quinto del commercio mondiale del settore e superiore a quello tedesco.
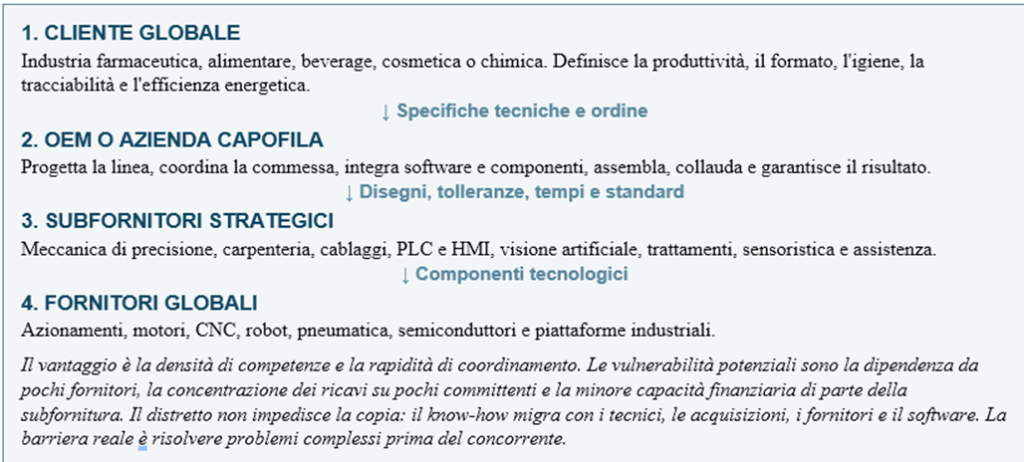
La Packaging Valley ha il suo centro storico nell’area bolognese e si estende lungo la via Emilia, includendo anche un importante polo nel Parmense. Vi operano aziende leader come IMA, Coesia, Marchesini Group e SACMI, supportate da progettisti, officine di precisione, quadristi, software house e integratori. I clienti ricevono soluzioni personalizzate in base al prodotto, allo spazio e ai sistemi dello stabilimento.
COME FUNZIONA LA PACKAGING VALLEY
IL PARADOSSO ITALIANO
Come può l’industria italiana restare competitiva se il costo dell’energia supera la media europea? Nel secondo semestre del 2025, secondo Eurostat, un consumatore non domestico tra 500 e 2.000 MWh annui pagava in media 0,1837 euro per kWh nell’Unione europea. In Germania il costo era di 0,2264 euro, mentre in Italia era poco inferiore, ma comunque superiore alla media UE; Francia e Spagna registravano valori più bassi. Questi dati variano in base ai volumi, alla tensione, ai contratti e ai regimi per gli energivori. Piega con la struttura economica del prodotto. Una macchina speciale incorpora acciaio ed energia, ma il prezzo dipende soprattutto dalla progettazione, dal software, dalla precisione, dalla certificazione, dall’installazione e dal servizio. Quanto più il bene è personalizzato, tanto minore è il peso relativo dell’energia sul valore finale. L’Italia non annulla il caro energia: lo diluisce in un prodotto ad alto valore aggiunto.
La competizione si basa sul costo totale di possesso, non sul prezzo di listino. Un fermo produttivo può incidere più di uno sconto d’acquisto: l’OEM offre disponibilità della linea, cambio di formato, riduzione degli scarti, integrazione e assistenza. Da questi elementi deriva il prezzo premium.l differenziale energetico ha rafforzato gli incentivi a progettare macchine meno energivore, ma non è l’unica causa dell’innovazione. Servoazionamenti efficienti, recupero dell’energia in frenata, alleggerimento delle parti mobili, digital twin e manutenzione predittiva possono ridurre consumi e fermi; il risultato deve però essere misurato sulla singola applicazione rispetto al bene sostituito.
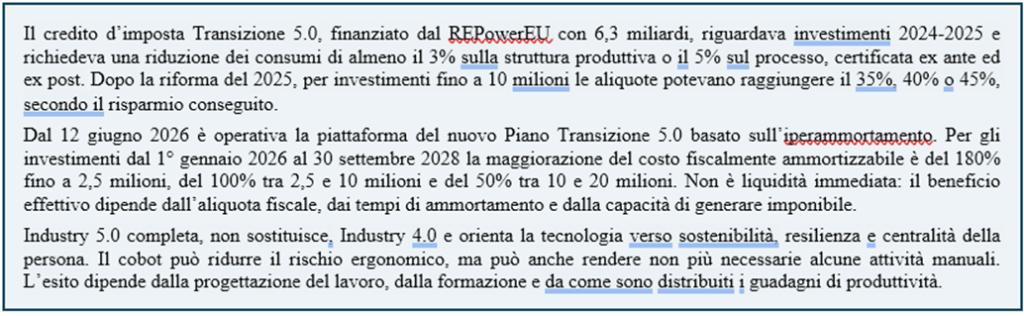
FOCUS NORMATIVO – DALLA TRANSIZIONE 5.0 ALL’IPERAMMORTAMENTO 2026
UN MERCATO DA MIGLIAIA DI MILIARDI
Nel 2025 la produzione mondiale di macchinari e impianti ammontava a circa 3.300 miliardi di euro. La Cina ne rappresentava quasi il 34%, seguita dagli Stati Uniti, dalla Germania, dal Giappone e dall’Italia. Nel commercio mondiale dei macchinari, pari a 1.441 miliardi nel 2024 tra i principali esportatori, l’Italia era quinta con il 6,6%.
Non esiste una misurazione ufficiale e univoca dell’automazione industriale, poiché le stime variano in base agli ambiti inclusi, come robot, PLC, software e servizi. È preferibile affiancare al valore della meccanica indicatori fisici omogenei.
Nel 2024 sono stati installati 542 mila robot industriali, più del doppio rispetto a dieci anni fa. Il 74% delle nuove installazioni si è concentrato in Asia. La Cina ha assorbito 295 mila unità, pari al 54% del totale mondiale, e i produttori locali hanno raggiunto il 57% del mercato nazionale. L’Italia si conferma il secondo mercato europeo, con 8.783 installazioni, in diminuzione del 16%.
I COMPETITOR DELL’ITALIA
La Germania resta il principale concorrente. Aziende come Siemens, Krones, KHS, Syntegon, MULTIVAC, TRUMPF e il Mittelstand offrono scala, software industriale, standardizzazione e reti globali. La debolezza ciclica degli investimenti tedeschi può creare opportunità commerciali, ma non annulla il vantaggio in termini di dimensioni e distribuzione.dership nella robotica, nei CNC, negli azionamenti e nel motion control attraverso Fanuc, Yaskawa, Mitsubishi Electric, Kawasaki, Mazak, Okuma e Amada. Gli Stati Uniti ospitano alcuni dei principali gruppi mondiali nel software industriale, nel controllo di processo e nell’Industrial IoT, tra cui Rockwell Automation, Emerson e Honeywell.
La Cina esercita una pressione competitiva strutturale. Aziende come Estun, Siasun, Inovance e altri costruttori stanno avanzando nella robotica, nel motion control e nelle linee complete, sostenuti da un ampio mercato interno, da grandi volumi e da politiche industriali. L’Italia rischia di trovarsi tra software statunitense a monte, componenti asiatici e macchine cinesi a valle. La difesa non può basarsi solo sulla meccanica, ma deve includere anche software, dati, proprietà intellettuale e servizi.
LAVORO: IL VINCOLO PIÙ PERICOLOSO
Nel 2024, la meccanica e l’impiantistica in Italia impiegavano circa 500 mila persone, secondo VDMA, con un aumento dell’1% dell’occupazione. Tuttavia, il vero collo di bottiglia è la carenza di tecnici meccanici, manutentori, programmatori PLC, progettisti elettrici, specialisti di visione, collaudatori e service engineer disposti a lavorare anche all’estero.
Nel 2025, le imprese italiane hanno previsto circa 117 mila assunzioni di diplomati dell’ITS Academy. La meccatronica era l’area più richiesta, con oltre 31 mila profili; la difficoltà media di reperimento dei diplomati ITS era del 57,3%, rispetto al 47% della media generale. Gli ITS sono efficaci, ma di dimensioni ridotte: il monitoraggio INDIRE 2026 rileva 9.991 diplomati nei percorsi conclusi nel 2024, con l’80% occupato entro dodici mesi e, tra questi, il 92,8% in un lavoro coerente.
L’automazione può sostituire mansioni ripetitive e alcune posizioni operative, ma può anche aumentare la produttività, i volumi e la richiesta di tecnici. Il saldo occupazionale non è predeterminato e dipende dalla crescita aziendale e dalla capacità di riqualificare il personale. Senza apprendistato, ITS e academy aziendali, il divario di competenze si amplia.
Il problema è anche di natura finanziaria. I grandi gruppi possono offrire salari competitivi, welfare e mobilità internazionale, mentre le PMI della subfornitura rischiano di perdere competenze a favore di OEM e concorrenti esteri. Se il committente mantiene il rapporto con il cliente e il margine di commessa, mentre il fornitore subisce le oscillazioni degli ordini e l’inflazione salariale, la rete si indebolisce. La capitalizzazione, le aggregazioni selettive e i contratti di filiera diventano quindi strumenti di politica industriale.
LA PROSSIMA FRONTIERA
Il futuro non è vendere più ferro, ma monetizzare il ciclo di vita. Manutenzione predittiva, ricambi, aggiornamenti software, cybersecurity e contratti machine-as-a-service possono aumentare la ricorrenza dei ricavi e il valore dell’installed base. La redditività non è garantita: dipende dal pricing, dal rischio di uptime, dalle garanzie contrattuali e dai costi di assistenza. Il vero asset non sarà solo il brevetto, ma il patrimonio di dati generato dalle linee installate. Tuttavia, emerge una vulnerabilità: PLC, cloud industriale, semiconduttori, sistemi operativi e modelli di intelligenza artificiale sono spesso gestiti da fornitori esteri. Senza controllo sul software e sulla proprietà dei dati, il costruttore rischia di diventare un semplice integratore meccanico di piattaforme progettate altrove.e.
Il 2026 evidenzia una ripresa moderata nelle macchine utensili e un settore packaging ancora solido, sebbene gli ordini esteri del comparto packaging siano diminuiti del 6,8% nel primo trimestre. La leadership non si mantiene con l’autocompiacimento. Sono necessarie un’energia più competitiva, imprese meglio capitalizzate, tutela dei dati industriali, controllo del software e una politica nazionale delle competenze. Continuerà a far muovere le fabbriche del mondo soltanto se saprà industrializzare ciò che finora ha fatto quasi artigianalmente: trasformare la flessibilità in piattaforme, il servizio in ricavi ricorrenti e il sapere dei tecnici in un sistema formativo abbastanza grande da non lasciare ordini senza personale.
di David Marini — Senior Business Development Manager e analista di geoeconomia e finanza internazionale.